Como o INSS calcula o valor da aposentadoria (passo a passo simples)
Uma das dúvidas mais comuns de quem vai se aposentar é: "quanto eu vou receber?". A resposta não é um número mágico — é o resultado de uma conta. Aqui você vai entender essa conta sem jargão, passo a passo.
1. Por que o cálculo da aposentadoria mudou
Antes de 2019, a conta era mais generosa: o INSS descartava os 20% menores salários de contribuição e usava a média dos maiores. Bastava ter uma média alta e contribuir por 15 anos (mulher) ou 35 anos (homem).
A Reforma da Previdência (EC 103/2019) mudou isso. Agora, o cálculo é feito sobre todos os salários desde julho de 1994, e o valor final depende do tempo de contribuição. Isso significa que anos com salário baixo — ou até sem contribuição — passam a pesar contra você.
Entender essa lógica é o primeiro passo para não se surpreender com o valor no dia do pedido.
2. Passo 1: a média de todos os salários
O INSS pega todos os seus salários de contribuição a partir de julho de 1994 (quando o real começou), corrige cada um pela inflação e calcula uma média simples.
Não importa se você contribuiu pelo teto em alguns anos e pelo mínimo em outros: tudo entra na conta. Por isso, períodos com salários pequenos — como os primeiros anos de trabalho — podem derrubar a média final.
Dica prática: quanto mais anos você contribuir com valores próximos do teto, maior será a média. E, como veremos, quanto mais tempo contribuir, maior o percentual aplicado sobre essa média.
3. Passo 2: a regra dos 60% + 2% por ano
Depois de calcular a média, o INSS aplica um percentual. A regra geral é:
- 60% da média para quem cumpre o tempo mínimo de contribuição (20 anos para homens e 15 anos para mulheres);
- + 2 pontos percentuais por cada ano de contribuição que passar desse mínimo.
Veja como funciona na prática: um homem com 25 anos de contribuição recebe 60% + (5 anos × 2%) = 70% da média. Uma mulher com 20 anos recebe 60% + (5 anos × 2%) = 70% da média.
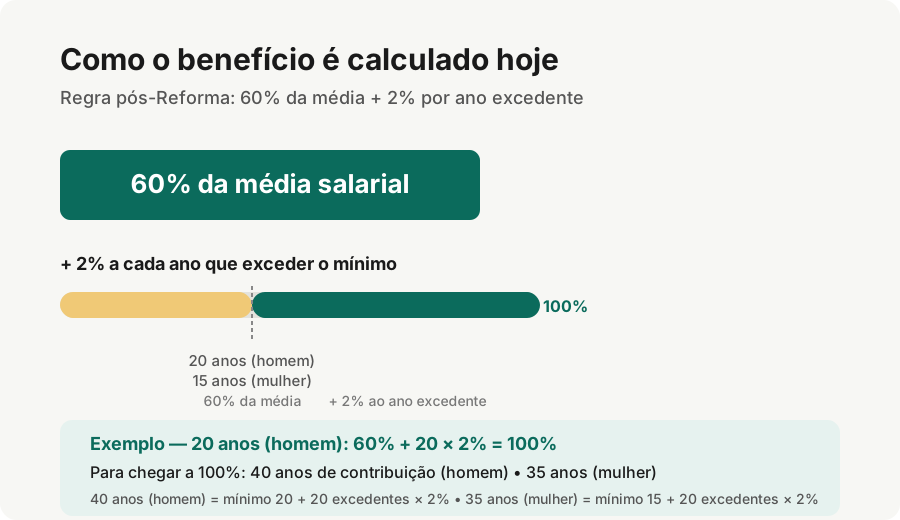
Para chegar a 100% da média, um homem precisa de 40 anos de contribuição (20 + 20). Ou seja: contribuir muito mais tempo do que o mínimo é o caminho para receber o valor cheio.
4. Passo 3: piso e teto do INSS
Existem dois limites para o valor da aposentadoria:
| Limite | Valor em 2026 | O que significa |
|---|---|---|
| Piso (salário mínimo) | R$ 1.518,00 | Nenhuma aposentadoria pode ser menor que isso |
| Teto do INSS | R$ 8.475,55 | Nenhuma aposentadoria pode passar desse valor |
Mesmo que a sua média seja altíssima, o valor final nunca passa do teto. E, mesmo que a conta dê menos, o benefício é elevado até o salário mínimo. Esses dois limites valem para todos os benefícios do INSS.
5. Exemplo com números
Imagine um homem que se aposentou em 2026 com 25 anos de contribuição e cuja média dos salários foi de R$ 3.000.
- Mínimo exigido: 20 anos → ele tem 5 anos a mais;
- Percentual: 60% + (5 × 2%) = 70%;
- Valor: 70% de R$ 3.000 = R$ 2.100.
Esse valor está acima do piso (R$ 1.518) e abaixo do teto (R$ 8.475,55), então é o que ele receberia. Agora imagine que ele tivesse contribuído por 40 anos: o percentual seria 100% da média — R$ 3.000 por mês.
6. O que aumenta o valor da sua aposentadoria
- Contribuir por mais tempo: cada ano extra vale 2 pontos percentuais a mais;
- Contribuir sobre valores maiores: eleva a média dos salários;
- Corrigir o CNIS: garantir que todos os vínculos e contribuições estejam registrados;
- Verificar períodos especiais: tempo rural, insalubre ou como professor pode ser convertido e contar a mais.
7. O que reduz o valor da sua aposentadoria
- Anos contribuindo pelo mínimo: puxam a média para baixo;
- Períodos sem contribuição: entram como zero na média de quem ainda não completou a carência;
- O teto: limita o ganho de quem contribuiu sobre valores altos;
- Fator previdenciário: ainda se aplica a quem entra nas regras antigas e pode cortar até 50% do valor.
8. Como consultar o seu caso
Nenhuma calculadora substitui a análise do seu histórico. Antes de se aposentar:
- Acesse o Meu INSS (site ou aplicativo) e baixe o seu CNIS, o extrato de contribuições;
- Confira se todas as empresas e períodos aparecem corretamente;
- Simule a aposentadoria no próprio Meu INSS para ver o valor estimado;
- Em caso de divergência, procure a agência do INSS ou um profissional de confiança.
Quanto antes você acompanhar seu CNIS, menos chance de perder dinheiro por erro no cadastro.
9. Perguntas frequentes
O que entra na média do cálculo?
Todos os salários de contribuição desde julho de 1994. Desde 2019, não há mais o descarte dos 20% menores.
Qual é o valor mínimo de uma aposentadoria?
Um salário mínimo. Em 2026, R$ 1.518.
O que aumenta o valor da aposentadoria?
Contribuir por mais tempo — cada ano acima do mínimo soma 2 pontos percentuais — e contribuir sobre valores maiores.
Você já conferiu o seu CNIS no Meu INSS? Esse é o primeiro passo para saber quanto vai receber. Compartilhe este artigo com quem está perto de se aposentar.