Fator Previdenciário: ainda vale a pena?
Criado em 1999 para desestimular aposentadorias precoces, o fator previdenciário ainda reduz o benefício de quem se aposenta pelas regras antigas. Entenda como ele é calculado e o que fazer.
1. O que é o fator previdenciário
O fator previdenciário é um multiplicador aplicado ao cálculo da aposentadoria por tempo de contribuição. Ele foi criado pela Lei 9.876/1999, durante o governo Fernando Henrique Cardoso, com um objetivo claro: desestimular as aposentadorias precoces, que aumentavam o custo da Previdência.
Na prática, o fator funciona como um prêmio ou um castigo. Quanto mais cedo a pessoa se aposenta, menor o multiplicador — e menor o benefício. Quanto mais tempo ela trabalha e contribui, maior o fator.
2. Como o cálculo funciona
O fator previdenciário é calculado a partir de quatro variáveis:
- Tempo de contribuição — quanto mais anos, maior o fator;
- Idade do segurado — quanto mais velho, maior o fator;
- Alíquota de contribuição — normalmente 0,31;
- Expectativa de sobrevida — calculada pelo IBGE e publicada anualmente.
A fórmula é: F = (Tc × a / Es) × [1 + (Id + Tc × a) / 100], em que Tc é o tempo de contribuição, a é a alíquota, Es é a expectativa de sobrevida e Id é a idade.
O ponto mais importante: a expectativa de sobrevida aumentou muito desde 1999. Como ela fica no denominador da fórmula, quanto maior a esperança de vida, menor o fator — e menor o benefício. É por isso que o fator se tornou cada vez mais punitivo com o passar dos anos.
3. Quem ainda é atingido
Depois da Reforma da Previdência de 2019 (EC 103/2019), o fator previdenciário deixou de ser aplicado nas novas aposentadorias por idade. Mas ele não desapareceu. Ele continua valendo para:
- Quem tinha direito adquirido às regras antigas antes da reforma e ainda vai se aposentar por tempo de contribuição;
- Quem optar pelas regras de transição que remetem ao cálculo antigo;
- Segurados que completaram os requisitos antes de 13 de novembro de 2019.
Ou seja: milhões de trabalhadores que estavam perto de se aposentar em 2019 continuam sujeitos ao redutor, mesmo anos depois da reforma.
4. Simulação: o impacto real no bolso
Imagine um trabalhador com 35 anos de contribuição e 55 anos de idade. Com a expectativa de sobrevida atual, o fator previdenciário fica abaixo de 1 — o que significa que o benefício é reduzido, não aumentado.
| Situação | Idade | Tempo de contribuição | Efeito no benefício |
|---|---|---|---|
| Aposentadoria precoce | 55 anos | 35 anos | Perda de até 40% |
| Aposentadoria no limite | 60 anos | 35 anos | Perda entre 15% e 25% |
| Espera adicional | 65 anos | 40 anos | Fator próximo ou acima de 1 |
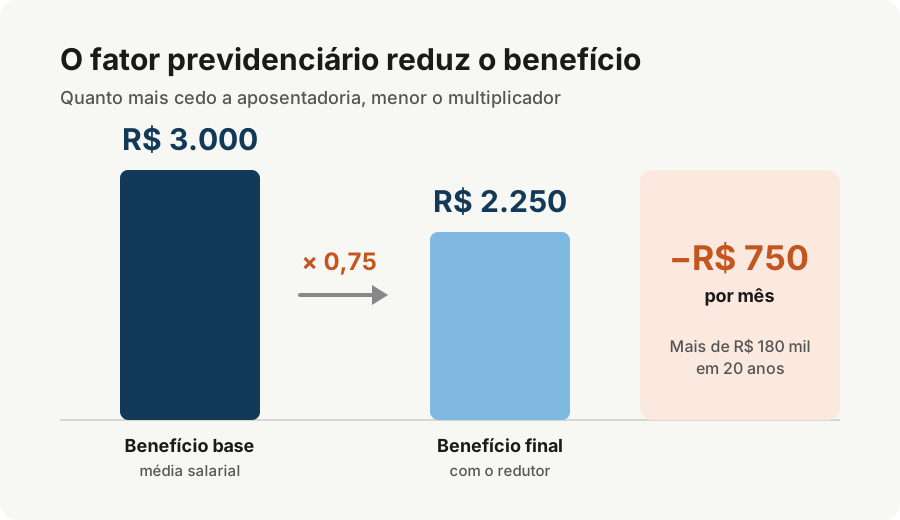
Em valores concretos: se a média salarial do segurado gera um benefício base de R$ 3.000, um fator de 0,75 reduz esse valor para R$ 2.250 — uma perda de R$ 750 por mês. Ao longo de 20 anos de aposentadoria, isso passa de R$ 180 mil.
5. A regra 85/95 e a reforma de 2019
Para tentar escapar do fator, foi criada em 2015 a regra 85/95 progressiva, que garante o benefício integral (sem o redutor) quando a soma da idade com o tempo de contribuição atinge determinado patamar. No caso das mulheres, 85 pontos; dos homens, 95 — com acréscimo de 1 ponto a cada ano até 2026.
Com a EC 103/2019, surgiram novas regras de transição, como a de pontos, a de idade mínima progressiva e o pedágio de 50% ou 100%. Em várias delas, o fator previdenciário foi mantido no cálculo — o que pega muita gente de surpresa ao simular o benefício.
6. Quando vale a pena esperar
Não existe resposta única: depende da idade, do tempo de contribuição e da expectativa de sobrevida. Mas alguns cenários ajudam a decidir:
- Vale esperar quando o tempo extra empurra o fator acima de 1 e o ganho mensal supera o valor que você deixaria de receber no período de espera;
- Pode não valer quando a diferença é pequena e o desgaste de continuar trabalhando é alto;
- Vale simular sempre: o cálculo do INSS pode ser conferido gratuitamente no portal Meu INSS.
7. Conclusão: o que fazer
O fator previdenciário é um resquício de 1999 que continua penalizando justamente quem contribuiu por mais tempo e começou a trabalhar cedo. Mesmo com a reforma de 2019, ele sobrevive nas regras de transição e nos direitos adquiridos.
Recomendações práticas:
- Simule no Meu INSS: confira o valor com e sem o fator antes de dar entrada no pedido;
- Some os pontos: verifique se a regra 85/95 ou a de pontos pode zerar o redutor;
- Busque orientação: um cálculo previdenciário detalhado pode revelar o melhor momento para se aposentar.
Você já simulou sua aposentadoria com o fator previdenciário? Conte nos comentários como o redutor afetou seu benefício.