Por que aposentadoria do INSS está valendo cada vez menos?
Todos os meses, milhões de aposentados recebem seus benefícios. E uma reclamação se tornou cada vez mais comum: "meu salário não rende mais nada". Não é impressão. Entenda por quê.
1. Como funciona o reajuste da aposentadoria hoje
Para entender por que o valor da aposentadoria está diminuindo, é preciso primeiro compreender como o reajuste é calculado atualmente. Existem duas regras distintas, dependendo do valor do benefício.
1.1. Para quem recebe um salário mínimo
Se o seu benefício é de um salário mínimo (R$ 1.518 em 2026), ele é corrigido pela Política de Valorização do Salário Mínimo. Essa política garante que o salário mínimo seja reajustado com base em dois fatores:
- A inflação do ano anterior (medida pelo INPC);
- O crescimento real do PIB de dois anos anteriores.
Quando a economia cresce, o salário mínimo tem um ganho real — ou seja, um aumento acima da inflação. E como a Constituição garante que nenhuma aposentadoria pode ser inferior a um salário mínimo, quem recebe o piso também se beneficia.
1.2. Para quem recebe acima do salário mínimo
Já para os aposentados que recebem acima do piso, a regra é diferente e menos vantajosa. O reajuste é feito apenas pela inflação, medida pelo INPC. Não há ganho real. Se a inflação foi de 4%, o benefício é reajustado em 4% — e nada mais.
2. A diferença crucial: INPC vs. IPCA
O governo utiliza o INPC para corrigir os benefícios do INSS, mas o índice que mede a inflação oficial é o IPCA. E há uma diferença significativa entre eles.
| Índice | Público-alvo | Uso |
|---|---|---|
| INPC | Renda de 1 a 5 salários mínimos | Reajuste do INSS e do salário mínimo |
| IPCA | Renda de 1 a 40 salários mínimos | Meta oficial de inflação |
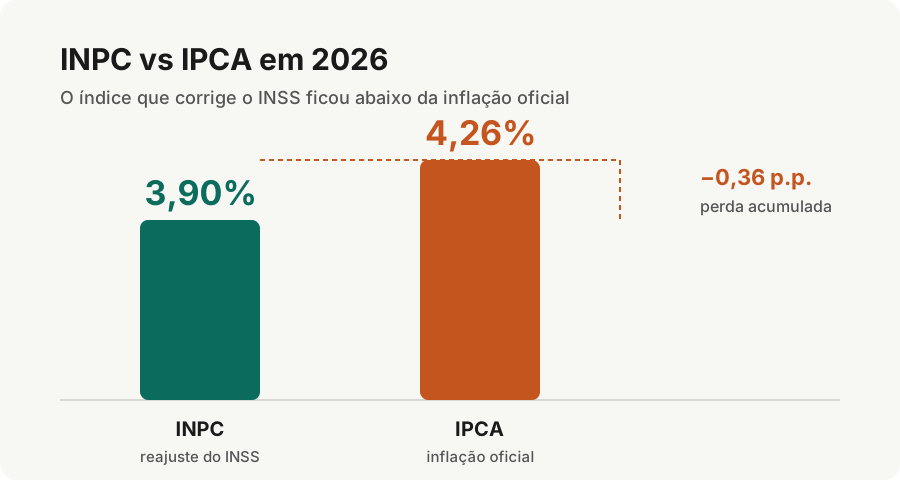
Na maioria dos anos, o INPC fica abaixo do IPCA. Em 2026, o INPC foi de 3,90%, enquanto o IPCA atingiu 4,26%. A diferença parece pequena, mas se acumula e corrói o poder de compra ano após ano.
Cálculo da perda: quem recebia o teto do INSS em 2025 deixou de ganhar cerca de R$ 350 por mês em 2026, apenas pela diferença entre os índices. Em 10 anos, isso pode chegar a milhares de reais.
3. A origem da regra: 2006, no governo Lula
Muitos acreditam que a regra que corrige os benefícios apenas pela inflação começou nos governos Temer ou Bolsonaro. Não é verdade. A base legal é o artigo 41-A da Lei 8.213/1991, incluído pela Lei nº 11.430, de 2006, no primeiro mandato do presidente Lula.
Antes de 2006, os benefícios eram reajustados por índices que, em alguns anos, garantiam ganho. A partir de 2006, os benefícios acima do salário mínimo passaram a ser corrigidos apenas pelo INPC. Essa regra atravessou quatro presidentes: Lula, Dilma, Temer e Bolsonaro.
4. O governo Temer e a proposta de desvinculação
A grande mudança articulada no governo Michel Temer (2016–2018) foi a proposta de desvinculação das aposentadorias do salário mínimo.
Atualmente, a Constituição garante que nenhuma aposentadoria pode ser inferior a um salário mínimo. A desvinculação acabaria com essa garantia: os benefícios do INSS deixariam de seguir a política de valorização do mínimo e passariam a ser corrigidos apenas pela inflação (INPC). Ou seja, mesmo quem ganha o mínimo perderia o ganho real.
A equipe econômica defendia a proposta sob o argumento de que o reajuste do mínimo era "transportado automaticamente" para aposentados, comprometendo as finanças da Previdência. A proposta previa redução de até 40% nos benefícios em 10 anos, mas não foi aprovada.
5. O governo Bolsonaro e a continuidade da agenda
No governo Jair Bolsonaro (2019–2022), a agenda continuou. Em 2019, foi aprovada a Reforma da Previdência (EC 103/2019), que alterou regras de cálculo e acesso, mas não chegou a desvincular os benefícios do salário mínimo.
Na prática, o reajuste do mínimo ficou apenas pela inflação ou até abaixo dela em alguns anos. Em 2021, o salário mínimo foi reajustado em 5,26%, enquanto o INPC foi de 5,45% — houve perda real. A agenda de desvinculação, embora não aprovada formalmente, permaneceu viva no debate público.
6. Simulação prática: quanto você deixaria de ganhar
Imagine que a inflação (INPC) no ano tenha sido de 4% e o salário mínimo tenha subido 6% (4% de inflação + 2% de ganho real).
| Benefício hoje | Reajuste HOJE | Reajuste COM desvinculação | Perda anual |
|---|---|---|---|
| 1 salário mínimo (R$ 1.518) | 6% → +R$ 91,08 | 4% → +R$ 60,72 | R$ 364,32 |
| 2 salários mínimos (R$ 3.036) | 4% → +R$ 121,44 | 4% → +R$ 121,44 | R$ 0,00 |
A perda de R$ 364 no primeiro ano parece pequena, mas se acumula. Em 10 anos, pode representar milhares de reais. E mesmo quem ganha acima do mínimo não está a salvo: a proposta abre a porta para que, no futuro, os benefícios valham menos que um salário mínimo.
7. Outros fatores que reduzem o valor
7.1. Fator previdenciário
Criado em 1999, ainda é aplicado a quem se aposentou pelas regras antigas. Ele reduz o benefício de quem se aposenta mais cedo, podendo causar perda de até 50%.
7.2. Teto do INSS
O teto já foi equivalente a 20 salários mínimos. Hoje corresponde a cerca de 5 salários mínimos (R$ 8.475,55 em 2026). Isso limita o poder de compra de quem contribuiu sobre valores maiores.
7.3. Reforma da Previdência de 2019
A EC 103/2019 estabeleceu idade mínima (65/62 anos), tempo mínimo maior de contribuição e novo cálculo (60% da média + 2% por ano excedente). Na prática, dificultou o acesso e reduziu o valor de muitos benefícios.
8. Perspectivas futuras: o que esperar
O debate sobre a desvinculação continua em pauta. Em 2025, o governo chegou a discutir mudar a regra de reajuste como parte de um pacote fiscal. A proposta enfrentou resistência, mas o tema não morreu.
Especialistas apontam que a desvinculação não resolveria o déficit da Previdência, pois a maior parte vem de outros fatores, como informalidade e envelhecimento populacional.
9. Conclusão: o que fazer para se proteger
A perda de valor das aposentadorias é estrutural: combina uma regra de reajuste desvantajosa (INPC em vez de IPCA), a ameaça de desvinculação do salário mínimo e fatores como o fator previdenciário e o teto do INSS.
Recomendações práticas:
- Ficar informado: acompanhar as discussões sobre a desvinculação e cobrar posições claras dos políticos.
- Planejar-se: buscar fontes complementares de renda (previdência privada, investimentos, trabalho autônomo).
- Organizar-se coletivamente: participar de associações e sindicatos.
E você, já sentiu no bolso essa perda? Compartilhe sua experiência e ajude a espalhar essa discussão.