Reforma da Previdência: 5 anos depois
A Emenda Constitucional 103/2019 mudou as regras do jogo para quem ainda vai se aposentar. Cinco anos depois, veja o que realmente mudou — e quem ficou de fora das novas exigências.
1. O que foi a Reforma de 2019
A Reforma da Previdência foi aprovada em 2019 por meio da Emenda Constitucional 103/2019, durante o governo Jair Bolsonaro. Foi a mudança mais profunda nas regras de aposentadoria desde a Constituição de 1988, e entrou em vigor em 13 de novembro de 2019.
O objetivo declarado era equilibrar as contas da Previdência diante do envelhecimento da população. Na prática, a reforma elevou a idade mínima, aumentou o tempo de contribuição e alterou a fórmula de cálculo, tornando a aposentadoria mais distante e, em muitos casos, mais barata.
2. A nova idade mínima e o tempo de contribuição
Antes de 2019, era possível se aposentar por tempo de contribuição sem idade mínima. Depois da reforma, passou a valer a regra de idade mínima combinada com tempo de contribuição:
| Segurado | Idade mínima | Tempo mínimo de contribuição |
|---|---|---|
| Mulheres | 62 anos | 15 anos |
| Homens | 65 anos | 20 anos |
| Trabalhador rural | 60 anos (homem) / 55 anos (mulher) | 15 anos |
Um detalhe importante: para os servidores públicos e para quem já estava no sistema antes da reforma, aplicam-se regras próprias e, em vários casos, de transição. A idade mínima para professores da educação básica, por exemplo, ficou em 57 anos (mulheres) e 60 anos (homens), com tempo de contribuição reduzido.
3. Como o benefício passou a ser calculado
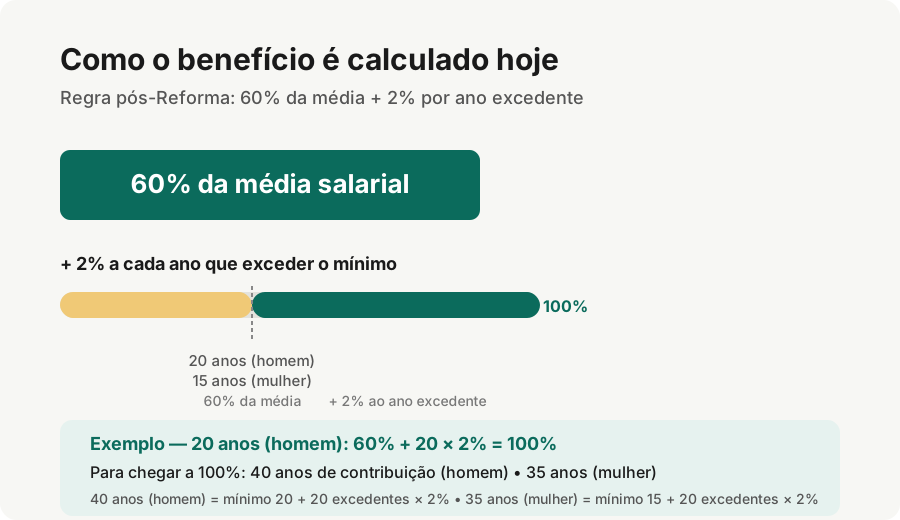
Antes de 2019, o cálculo partia de 70% da média salarial mais 1% por ano de contribuição, chegando facilmente a 100%. Depois da reforma, o valor inicial passou a ser de 60% da média de todos os salários de contribuição, com acréscimos:
- +2% por ano que exceder 20 anos de contribuição (homens);
- +2% por ano que exceder 15 anos de contribuição (mulheres).
Isso significa que, para chegar a 100% da média, um homem precisa de 40 anos de contribuição — e uma mulher, de 35 anos. Quem contribui por menos tempo recebe proporcionalmente menos, o que puxou o valor inicial de muitos benefícios para baixo.
A reforma também mudou a média salarial considerada: agora entram todos os salários de contribuição desde julho de 1994, e não apenas os 80% maiores, como antes. Isso tende a reduzir a base de cálculo de quem teve períodos de salário baixo.
4. As regras de transição
Quem já contribuía antes de 13 de novembro de 2019 não foi jogado direto na regra nova. Foram criadas cinco regras de transição para suavizar a passagem:
- Pedágio de 50%: para quem faltava até 2 anos para completar o tempo de contribuição na regra antiga;
- Pedágio de 100%: exige o dobro do tempo que faltava, mas garante o valor integral;
- Sistema de pontos: soma da idade com o tempo de contribuição (a partir de 86 pontos para mulheres e 96 para homens em 2019, subindo 1 ponto por ano até 2033);
- Idade mínima progressiva: idade que sobe 6 meses por ano até chegar a 62 (mulheres) e 65 (homens);
- Aposentadoria por idade: a regra geral, com a idade mínima cheia.
A escolha da regra mais vantajosa não é óbvia — depende do histórico de contribuição de cada pessoa. Em muitos casos, a diferença entre a melhor e a pior regra passa de R$ 500 por mês.
5. Quem tem direito adquirido
Quem completou todos os requisitos das regras antigas antes de 13 de novembro de 2019 tem direito adquirido e pode se aposentar pelas regras anteriores, mesmo que ainda não tenha pedido o benefício. O direito não prescreve.
É por isso que, cinco anos depois da reforma, ainda existem aposentadorias sendo concedidas pela regra antiga — inclusive com o fator previdenciário incidindo no cálculo. Se você estava perto de completar os requisitos em 2019, vale conferir com atenção se o seu direito adquirido é mais vantajoso que a transição.
6. O que mudou na prática, 5 anos depois
Passado o primeiro impacto, alguns efeitos da reforma ficaram claros:
- Aposentadoria ficou mais distante: com a idade mínima, quem começou a trabalhar cedo agora precisa esperar mais;
- Valor inicial caiu: a base de 60% reduziu o benefício de quem tem menos tempo de contribuição;
- Transições ainda em curso: as regras progressivas continuam mudando a cada ano, exigindo mais pontos e mais idade;
- Aumento da informalidade: especialistas apontam que as regras mais rígidas podem empurrar trabalhadores para fora da contribuição formal.
Um ponto que não mudou: a garantia constitucional de que nenhuma aposentadoria pode ser inferior a um salário mínimo. E as discussões sobre a desvinculação desse piso continuam em pauta — um risco a ser acompanhado.
7. Conclusão: o que fazer agora
A Reforma da Previdência de 2019 não foi um evento isolado: ela inaugurou um modelo mais exigente, que privilegia quem contribui por mais tempo. Cinco anos depois, o caminho mais seguro é planejar com antecedência, e não descobrir as regras na hora do pedido.
Recomendações práticas:
- Consulte o extrato no Meu INSS: confira seu tempo de contribuição e os salários registrados;
- Simule todas as transições: compare as cinco regras e veja qual rende o melhor benefício;
- Verifique o direito adquirido: quem completou os requisitos antes de 13/11/2019 pode ter acesso às regras antigas;
- Busque orientação especializada: um cálculo previdenciário detalhado pode valer milhares de reais ao longo dos anos.
Você já simulou sua aposentadoria pelas regras da reforma? Compartilhe sua experiência e ajude outros leitores a se planejar melhor.